
Profitul investit în producţia sau achiziţia de echipamente tehnologice folosite în obţinerea de venituri impozabile este scutit de impozit şi în 2010. Cu toate acestea, contribuabilii plătesc impozitul minim dacă acesta depăşeşte impozitul pe profit pentru câştigurile din ultimul trimestru din 2009.
Aceste prevederi sunt cuprinse într-o Hotărâre de Guvern prin care sunt modificate normele metodologice de aplicare a Codului Fiscal, publicată joi în Monitorul Oficial.
Scutirea de impozit pe profit aferentă investiţiilor realizate se acordă în limita impozitului pe profit datorat pentru perioada respectivă.
Pentru perioada 1 octombrie-31 decembrie 2009, în aplicarea neimpozitării profitului reinvestit se ia în considerare profitul contabil înregistrat începând cu 1 octombrie 2009 şi investit în activele produse sau achiţionate după acea dată.
Aceste prevederi sunt cuprinse într-o Hotărâre de Guvern prin care sunt modificate normele metodologice de aplicare a Codului Fiscal, publicată joi în Monitorul Oficial.
Scutirea de impozit pe profit aferentă investiţiilor realizate se acordă în limita impozitului pe profit datorat pentru perioada respectivă.
Exclusiv - beneficiati acum de Oferta Speciala de mai jos:
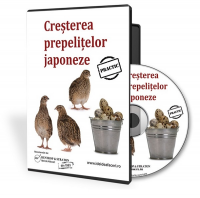
Cresterea prepelitelor japoneze
Cresterea prepelitelor japoneze Lucrarea "Cresterea prepelitelor japoneze" - iti asigura toate informatiile de care ai nevoie pentru a demara acest tip de afacere - iti arata punctele sensibile inerente oricarui inceput - te ajuta sa eviti greseli costisitoare Informatiile prezente pe CD-ul "Cresterea prepelitelor...
Oferta Speciala
valabila 48h
valabila 48h
Pentru perioada 1 octombrie-31 decembrie 2009, în aplicarea neimpozitării profitului reinvestit se ia în considerare profitul contabil înregistrat începând cu 1 octombrie 2009 şi investit în activele produse sau achiţionate după acea dată.
Autor: AgroRomania.ro
Votati articolul
Nota: 5 din 1 voturi
Urmareste-ne pe Google News




 RSS Flux RSS 2.0
 Sitemap XML